請求書の入金日まで待てないとき、売掛債権を早く現金化できるのがファクタリング[1]です。ただ、初めて調べると「借金とは何が違うのか」「手数料は高すぎないか」「売掛先が払わなかったら自分が返すのか」といった疑問が出てきます。
自分もこれから会社を立てる予定があり、将来こうしたサービスを検討するかもしれません。そこで今回は、フリーランス・個人事業主向けの請求書買取サービス「labol(ラボル) 」について、公式サイトだけでなく、金融庁・中小企業庁の注意喚起やセレスの法定開示資料も確認しました。
なお、この記事は調査時点の公開情報を整理したもので、私自身がラボルを利用した体験談ではありません。個別契約の内容は、申込時に提示される契約書や買取条件で確認してください。
\ 請求書の買い取りサービス/
結論|ラボルは信用材料がある一方で契約条件の確認が必要
ラボルは、運営会社や親会社の実態が分からないサービスではありません。運営会社の株式会社ラボルは、東証プライム上場企業である株式会社セレスの連結子会社です。2025年12月31日時点で、セレスはラボルの議決権を75%保有[2]しています。
一方で、上場企業の子会社だから個別契約まで無条件に安全とはいえません。私が利用を検討するなら、少なくとも次の点を契約書で確認します。
- 債権額に対して、実際の受取額がいくらになるか
- 手数料と振込手数料などを含む総費用はいくらか
- 売掛先が払わなかった場合に買戻し義務があるか
- 未回収時に自分の資金で支払う必要があるか
- 表明保証や損害賠償によって、実質的に不払いリスクを負わないか
企業として確認できる材料と、契約が自分にとって妥当かどうかは別々に判断する必要があります。
そもそもファクタリングとは?
ラボルの条件を見る前に、ファクタリングと2者間方式の基本を整理します。仕組みを理解しておくと、通常の売掛金送金と、実質的な返済義務の違いを判断しやすくなります。
売掛債権を支払期日前に売却する資金調達方法
一般的な買取型ファクタリングは、取引先から将来受け取る売掛金をファクタリング会社へ売却し、支払期日前に現金化する方法[1:1]です。法的には、原則として融資ではなく債権の売買に当たります。
たとえば、取引先へ10万円を請求し、入金が1か月後だとします。資金が先に必要な場合、請求書に基づく売掛債権を売却し、手数料を差し引いた金額を早く受け取るという仕組みです。
2者間ファクタリングでは売掛先を介さずに契約する
2者間ファクタリングの契約当事者は、利用者とファクタリング会社です。中小企業庁の「支払条件の改善に向けた検討会」資料(37ページ)では、2社間方式は債務者への通知・合意が不要なため、3社間方式より資金化が早い一方で、手数料は高いと整理されています。
売掛先へ債権譲渡を通知せず同意も求めないため、売掛先は支払期日になると、従来どおり利用者の口座へ請求代金を振り込みます。
そのため、利用者の口座には、先にファクタリング会社から手数料を差し引いた買取代金が入り、後日、売掛先からも請求代金が入ります。口座上は一時的に2回の入金があるように見えますが、後者はすでにファクタリング会社へ譲渡した債権の回収金です。
二重に得られる売上ではないため、利用者自身が回収金をファクタリング会社へ送金します。
売掛金を送金しなかった場合は損害賠償を請求される可能性がある
売掛先から入金されたのに利用者が契約どおり送金しなければ、送金義務の不履行として、送金の請求に加えて損害賠償を請求される可能性があります。民法415条は債務不履行による損害賠償、419条は金銭債務の遅延損害金について定めています[3]。
確認したいのは、売掛先から入金されなかったときです。払いたくても払えないときはどうすればよいでしょうか。
- 未回収でも利用者の預金や別の売上から支払うのか
- 売却した債権を買い戻す義務があるのか
金融庁は、売主が回収できなかった場合に債権を買い戻す契約や、自分の資金でファクタリング会社へ支払う契約は、貸金業に該当するおそれがあると注意喚起しています。売掛先の不払いリスクが実質的に誰へ移るのかが重要です。
ラボルはどのような請求書買取サービス?

フリーランス・個人事業主向けの2者間ファクタリング
ラボルは、フリーランス・個人事業主などを対象にしたオンライン型の請求書買取サービスです。公式サイトでは2者間ファクタリングと説明されており、申請から審査、入金までWeb上で手続きできます。
既存の公式資料で確認できた主な条件は次のとおりです。
| 項目 | 公開されている内容 |
|---|---|
| 方式 | 2者間ファクタリング |
| 対象 | フリーランス・個人事業主、小規模事業者 |
| 買取金額 | 1万円から。請求書の一部のみの申請も可能 |
| 手数料 | 買取金額の10% |
| 必要書類 | 本人確認書類、請求書、取引を示す資料など |
| 手続き | Web完結、原則として面談不要 |
| 信用情報 | 公式FAQでは信用情報機関へ照会しないと説明[4] |
申請内容によっては、追加資料の提出を求められる場合があります。また、個人間取引の請求書ではなく、法人が取引先となる請求書が買取対象と案内されています。
買取申請から入金・ラボルへの支払いまでの流れ
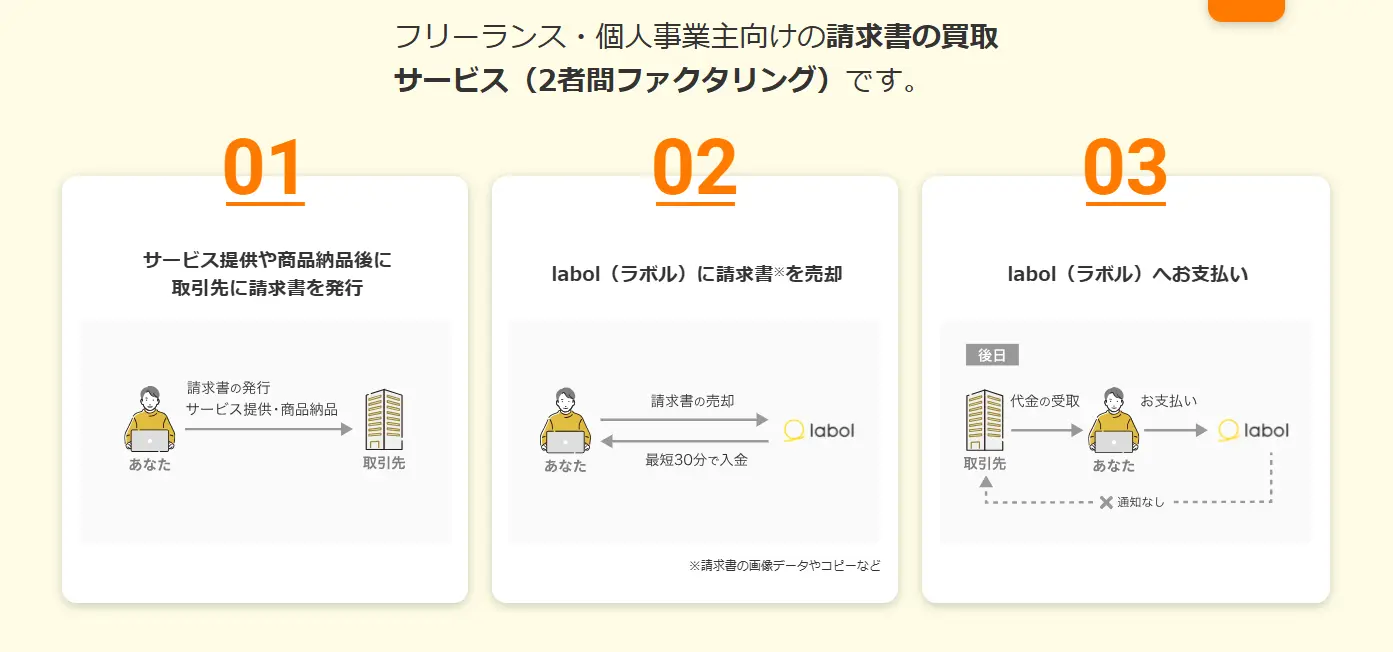
公式サイトに掲載されている基本的な流れは次のとおりです。
- 無料会員登録と本人確認を行う
- 請求書と取引を示す資料を提出し、買取を申請する
- 審査通過後、手数料を差し引いた買取代金を受け取る
- 請求書の支払期日に、取引先から売掛金を受け取る
- 申請した金額をラボルの指定口座へ送る
- ラボルが入金を確認して取引完了となる
手順5は、売掛先から回収した譲渡済みの売掛金をラボルへ送る流れです。売掛先から入金されなかった場合にも自分の資金で支払うのかは、この案内だけでは分かりません。利用時には個別契約を確認したい部分です。
手数料は一律10%でも振込手数料を含む総負担を確認する
ラボルの公式FAQでは、手数料は買取金額の10%と説明されています[5]。10万円を買い取ってもらう例では、受取額は9万円、売掛先からの入金後にラボルへ送る金額は10万円です。
| 項目 | 金額例 |
|---|---|
| 買取金額 | 100,000円 |
| 手数料 | 10,000円 |
| 実際の受取額 | 90,000円 |
| 後日ラボルへ送る金額 | 100,000円 |
| ラボルへの送金時の振込手数料 | 利用者負担 |
公式サイトの訴求には「振込手数料などの他の費用も一切かかりません」という表示がある一方、FAQにはラボルへ支払う際の振込手数料は利用者負担とあります。前者はラボルから利用者への買取代金の振込を指す可能性がありますが、記事では「10%以外の負担が一切ない」とは扱いません。
10%が高すぎるかは、数字だけでは決められません。何日早く現金化するために1万円を負担するのか、その後も運転資金が足りるのか、銀行融資など別の方法を待てないのかまで考える必要があります。
1万円から申請でき最短30分での入金を案内している
ラボルは1万円から必要な金額だけ申請でき、申請から入金まで最短30分と案内しています。少額の請求書を急いで現金化したい人にとっては検討材料になります。
ただし、「最短」はすべての申請で保証される時間ではありません。公式FAQにも、審査状況や申請内容、利用する金融機関によって入金が遅れる場合があると記載されています[6]。
公式サイトには、質問へ答えると請求書の買取可否や審査通過率を確認できる「請求書買取のかんたん診断」[7]もあります。診断結果は目安として扱い、実際の買取や審査通過を保証するものとは考えないほうがよいでしょう。
セレスとラボルは信用できる企業なのか?
サービス運営者の信用を考えるため、会社概要だけでなく、セレスが提出した法定開示資料まで確認しました。確認できた事実と、それだけでは保証されないことを分けて説明します。
セレスはラボルの議決権75%を持つ東証プライム上場の親会社
ラボルの運営会社は株式会社ラボルです。セレスがEDINETへ提出した2025年12月期有価証券報告書では、株式会社ラボルは連結子会社として記載されています。
同報告書によると、2025年12月31日時点でセレスが持つラボルの議決権は75%です。ラボルは2021年12月にセレスの100%子会社として設立されましたが、現在は完全子会社ではありません。
セレス自身は証券コード3696で、東京証券取引所プライム市場に上場しています。そのため、「東証プライム上場企業であるセレスの子会社」という説明は、現在の法定開示でも確認できます。
法定開示と親会社の関与は信用を判断する材料になる
セレスとラボルについては、少なくとも次の情報を外部から確認できます。
- ラボルの会社名、所在地、代表者、事業内容
- セレスとラボルの現在の資本・支配関係
- ラボルがセレスの連結決算へ含まれること
- セレスによるラボルの金融機関借入への保証
有価証券報告書では、セレスがラボルの金融機関借入23億1,300万円を保証していることも確認できました[8]。運営主体や親会社が不明な事業者と比べると、会社の実態と親会社の関与を検証しやすい点は信用材料になります。
上場企業の連結子会社でも個別契約の安全性は保証されない
ここは分けて考えたいところです。
親会社が上場していることは、ラボルの手数料が自分にとって妥当であることや、契約に不利な条項がないことを保証しません。また、セレスが保証していると確認できたのはラボルの金融機関借入であり、利用者との契約上の債務すべてではありません。
ラボルは消費者庁の消費者志向自主宣言の参加事業者にも掲載されています。ただし、消費者庁は、事業者や宣言内容を審査していないと明記しています。国がラボルの安全性を認定した制度ではありません。
私の結論は、「企業の実在性や親会社の関与には一定の信用材料がある。ただし、契約条件が妥当かどうかは契約書を見て判断する」です。
自分がラボルを利用するなら契約前に確認すること
ここからは、金融庁の注意喚起をもとに、私が実際に契約を検討するときの確認項目を整理します。公式サイトの説明だけで終わらせず、契約書や個別の買取条件で確かめたい内容です。
1. 買取代金が債権額に比べて著しく低くないか
金融庁は、受け取る買取代金が債権額に比べて著しく低いケースを、偽装ファクタリング[9]が疑われる例として挙げています。
契約前には、割合の表示だけで判断せず、次の項目を実際の金額へ置き換えてメモし、債権額と手取り額の差を確認します。
- 売却する債権の額面
- 実際に口座へ入る金額
- 差し引かれる手数料
- 振込、登記、事務、遅延などに関する費用
- 売掛金の支払期日と、何日早く現金化できるか
金融庁は 「著しく低い」を一律の割合で示していません。買取率だけで適法・違法を断定せず、契約全体と不払いリスクの負担も合わせて確認します。
2. 手数料とその他の費用が資金繰りを悪化させないか
金融庁は、高額な手数料や大幅な割引率によって資金繰りが悪化し、多重債務に陥る危険を注意喚起しています。
私なら「10%だから高い・安い」で終わらせず、次のように計算します。
- 総費用 = 債権額面 − 実際の受取額 + 別途支払う費用
- 実質的な負担割合 = 総費用 ÷ 実際の受取額
- 利用後の残高で、次の入金日まで必要な支払いを賄えるか
たとえば9万円を早く受け取るために、1万円と振込手数料を負担します。その9万円で仕入れや外注費を払っても、その後の事業が回るのかを先に試算したいです。
3. 売掛先が支払わない場合に買戻し義務がないか
ラボルの公式サイトでは、取引先が倒産した場合でも、請求書買取金額の返還を求めない[7:1]と説明しています。倒産リスクをラボル側が負うという方向性は確認できます。
ただし、公開情報で明確なのは「倒産した場合」です。倒産に至らない支払遅延や支払拒絶でどうなるか、債権を買い戻す条項がないかは、個別契約書で確認する必要があります。
契約書では「償還請求権」「遡求義務」「買戻し」「保証」「補償」といった言葉を探します。売掛先の信用リスクと、架空債権や二重譲渡など利用者自身の契約違反に対する責任は分けて読みます。
4. 未回収時に自分の資金で支払う契約になっていないか
売掛先から入金された売掛金をラボルへ送ることと、売掛先から入金されていないのに自分の預金で穴埋めすることは別です。
金融庁は、売主が集金できなかった場合に、自分の資金でファクタリング会社へ支払う契約は貸金業に該当するおそれがあると説明[10]しています。
契約前に、次の条件がないか確認します。
- 売掛先から未入金でも、決められた日に全額を支払うのか
- 別の売上、預金、借入金で立て替えるのか
- 不払い時に債権額以上の金額を支払うのか
- 別の請求書を繰り返し売却して支払いをつなぐのか
ラボルのFAQには、取引先から入金がない場合は運営事務局へ連絡するよう記載されています[11]。しかし、その後の最終的な負担までは公開資料から確認できません。
5. 表明保証・補償・損害賠償の範囲が広すぎないか
ラボルの公開ページでは、取引先が倒産した場合は買取金額の返還を求めないと説明されています[7:2]。ただし、倒産以外の不払いまで含む完全な「ノンリコース」契約であることは、公開情報だけでは確認できません。
申込時の契約書に「ノンリコース」や「返還不要」と書かれていても、別の条項で利用者が広い範囲の事実を保証し、違反時に買戻しや損害賠償を求められる可能性があるため、適用条件まで確認します。
私なら次を確認します。
- 売掛債権が実在し、二重譲渡されていないこと
- 売掛先に不払いの兆候がないことを、どこまで保証するのか
- 保証した内容に誤りがあった場合の責任
- 損害賠償の範囲と上限
- 売掛先の単なる支払遅延まで利用者の責任になるか
分からない条項は、契約前にメールなど記録が残る方法で質問します。説明に納得できなければ、急いでいても契約しない判断が必要です。
ラボルを利用候補にしやすいケース
ラボルの特徴が役立つかどうかは、必要な金額、入金を早めたい日数、手数料を負担した後の資金繰りによって変わります。次の条件に当てはまる場合は候補にしやすいでしょう。
1. 少額の請求書を早く現金化したい
ラボルは1万円から、請求書の一部だけでも申請できる[7:3]と案内しています。大きな債権をすべて売却するのではなく、直近で必要な金額だけを早く用意したい場合は候補になります。
ただし、少額でも手数料率は同じ10%です。必要額と受取額を取り違えないようにします。
2. 売掛先に知られずにWebで手続きを完結したい
2者間方式のため、ラボルから取引先へ連絡することは原則ない[12]と公式FAQに記載されています。面談や郵送を前提とせず、Webで申請できる点も利用しやすさにつながります。
ただし、ラボルへの支払いが遅れている場合は、取引先へ連絡することがあるとも明記されています。
3. 手数料を負担しても資金繰りが成立する
手数料を支払っても、前倒しした資金を使うことで事業を進められ、次の入金まで無理なく回せるなら検討余地があります。
反対に、手数料を払った結果、別の支払いが不足するなら問題の先送りです。申し込む前に、利用した場合と利用しない場合の資金繰り表を比べたいところです。
ラボルの利用を慎重に考えたいケース
早く現金を受け取れることだけで決めると、後の資金繰りが苦しくなる可能性があります。次に当てはまる場合は、他の資金調達方法も含めて慎重に考えます。
10%の手数料を差し引くと必要資金が不足する
10万円の請求書を売却しても、受け取れるのは9万円です。必要な支払いが10万円なら、ファクタリングを利用しても1万円不足します。
必要資金から逆算し、売却額を増やすことで将来の入金がさらに減らないかも確認します。
契約書で未回収時の負担を確認できない
「取引先が倒産した場合は返還不要」という説明だけでなく、遅延や支払拒絶を含む未回収時の扱いを確認できない場合は、契約を急がないほうがよいでしょう。
買戻し、自己資金による支払い、表明保証、損害賠償は、申込ボタンを押す前に読む項目です。
継続利用しなければ支払いを回せない
今回の資金不足を補った後、次回も別の請求書を売らなければ支払いを回せない状態なら、資金繰りが悪化するおそれがあります。
金融庁も、高額な手数料による多重債務の危険を注意喚起しています[13]。ファクタリングを一時的な資金調達として使うのか、恒常的な赤字の穴埋めになっていないかを確認します。
ラボルについてよくある質問
最後に、申込前に気になりやすい点を、ラボルの公開情報で確認できる範囲と未確認の範囲に分けて整理します。
売掛先が倒産した場合に買取金額の返還は必要?
ラボルの公式サイトでは、取引先が倒産した場合にも請求書買取金額の返還を求めないと説明しています。 ただし、倒産以外の支払遅延・支払拒絶や、利用者の契約違反がある場合の扱いは別です。個別契約書で確認してください。
取引先からの入金が遅れた場合はどうなる?
公式FAQでは、取引先から入金がない場合はラボルの運営事務局へ連絡するよう案内されています。 公開された説明だけでは、最終的に誰が損失を負担するか、自分の資金で支払う必要があるかまでは確認できません。入金が遅れると分かった時点で連絡し、契約条件に沿った対応を確認する必要があります。
取引先にファクタリングの利用を知られる?
ラボルの公式FAQでは、銀行やクレジットカードの審査と異なり、信用情報機関へ照会しないため影響はないと説明されています。 これはラボルの請求書買取に関する公開説明です。将来の融資審査では、申込先の金融機関が事業の財務状況や資金繰りを独自に判断する可能性があります。
信用情報やローン審査に影響する?
ラボルの公式FAQでは、銀行やクレジットカードの審査と異なり、信用情報機関へ照会しないため影響はないと説明されています。 これはラボルの請求書買取に関する公開説明です。将来の融資審査では、申込先の金融機関が事業の財務状況や資金繰りを独自に判断する可能性があります。
まとめ|会社の信用材料と契約条件の両方を確認して判断する
セレスの2025年12月期有価証券報告書から、labol(ラボル)はセレスが議決権の75%を保有する連結子会社であることを確認できました。会社の実在性、親会社の上場、法定開示、金融機関借入への親会社保証は、運営企業を判断する材料になります。
ただし、それだけで自分の契約が安全になるわけではありません。
私が将来利用するなら、買取金額と受取額、10%の手数料と振込手数料、買戻し義務、未回収時の自己資金による支払い、表明保証と損害賠償を契約書で確認します。その費用を払っても次の入金まで事業が回る場合に限って、候補の一つとして考えます。
ラボルを「信用できる・できない」の二択で決めるのではなく、確認できた企業情報と、自分に提示された契約条件の両方を見て判断するのが大切です。
\ 請求書の買い取りサービス/